Decyzja o przejęciu firmy, sprzedaży udziałów lub wpuszczeniu inwestora zewnętrznego to jeden z najważniejszych momentów w historii każdego przedsiębiorstwa. Jak jednak wynika z danych Harvard Business Review, aż 62% transakcji fuzji i przejęć (M&A) nie osiąga założonych celów finansowych. Najczęstszą przyczyną tej porażki jest powierzchowne, błędnie przeprowadzone rozpoznanie przedinwestycyjne.
Aby uniknąć wielomilionowych strat, inwestorzy i właściciele muszą opierać swoje decyzje na twardych danych, a nie deklaracjach. Narzędziem, które to gwarantuje, jest kompleksowe badanie Due Diligence. Poniższy przewodnik wyczerpująco odpowiada na najważniejsze pytania dotyczące tego procesu.
FAQ: Najczęściej zadawane pytania o podstawy Due Diligence
Czym dokładnie jest badanie Due Diligence?
Pojęcie Due Diligence wywodzi się z amerykańskiej doktryny prawa cywilnego i dosłownie oznacza „należytą staranność”. To pogłębiona, obiektywna i wieloaspektowa analiza historycznych oraz bieżących danych przedsiębiorstwa (obejmująca finanse, prawo, podatki, technologie i operacje). Nadrzędnym celem tego procesu jest zidentyfikowanie szans oraz ryzyk transakcyjnych przed przystąpieniem do wiążących negocjacji cenowych.
Skąd wzięło się to pojęcie w biznesie?
Termin ten wszedł do powszechnego obiegu prawnego i biznesowego w Stanach Zjednoczonych w 1933 roku, wraz z uchwaleniem słynnego amerykańskiego Securities Act (Ustawy o papierach wartościowych).
Czym Due Diligence różni się od tradycyjnego audytu finansowego?
Różnica jest fundamentalna:
- Tradycyjny audyt finansowy: Koncentruje się na przeszłości – formalnej weryfikacji prawidłowości ksiąg rachunkowych oraz sprawozdań finansowych za minione okresy.
- Due Diligence: Patrzy w przyszłość. Ocenia nie tylko suche dane księgowe, ale analizuje model biznesowy, stabilność prawną, pozycję rynkową, cyberbezpieczeństwo oraz realną wartość spółki w kontekście planowanej fuzji lub przejęcia.
Jak Due Diligence wiąże się z procedurami KYC (Know Your Customer)?
Współczesne badanie inwestycyjne musi uwzględniać otoczenie firmy. Podczas gdy klasyczne Due Diligence prześwietla „wnętrze” kupowanego podmiotu, procedury KYC oraz Third-party Due Diligence (analiza stron trzecich) pozwalają ocenić tożsamość, wiarygodność i reputację kluczowych klientów oraz dostawców. Chroni to inwestora przed przejęciem spółki uwikłanej w oszustwa lub naruszenia compliance.
8 rodzajów badania Due Diligence: Jakie obszary firmy należy prześwietlić?
Każda transakcja wymaga indywidualnego podejścia. W zależności od profilu działalności, badanie dzieli się na następujące wyspecjalizowane audyty:
- Finansowe Due Diligence: Szczegółowa weryfikacja struktury przychodów, kosztów, przepływów pieniężnych (cash flow), poziomów zadłużenia oraz wyceny majątku.
- Prawne Due Diligence: Audyt umów handlowych, tytułów własności majątku, spraw pracowniczych (HR), praw do własności intelektualnej oraz toczących się procesów sądowych.
- Podatkowe Due Diligence: Analiza rzetelności ewidencji księgowej, prawidłowości rozliczeń z fiskusem oraz weryfikacja historycznych decyzji organów skarbowych.
- Biznesowe / Komercyjne Due Diligence: Prześwietlenie otoczenia rynkowego, potencjału wzrostu, bazy klienckiej oraz odporności i skalowalności modelu biznesowego.
- Technologiczne (IT) Due Diligence: Ocena infrastruktury IT, poziomu cyberbezpieczeństwa, licencji oprogramowania, posiadanych kodów źródłowych i systemów bazodanowych.
- Środowiskowe i Społeczne (ESG): Badanie zgodności z rygorystycznymi normami ochrony środowiska, ocena warunków pracy i odpowiedzialności społecznej biznesu.
- Weryfikacja stron trzecich (Third-party Due Diligence): Audyt dostawców i partnerów biznesowych pod kątem etyki i bezpieczeństwa współpracy.
- Vendor Due Diligence (VDD): Specyficzny rodzaj audytu inicjowany bezpośrednio przez stronę sprzedającą, jeszcze przed wystawieniem firmy na sprzedaż.
Etapy procesu Due Diligence: Jak przebiega audyt krok po kroku?
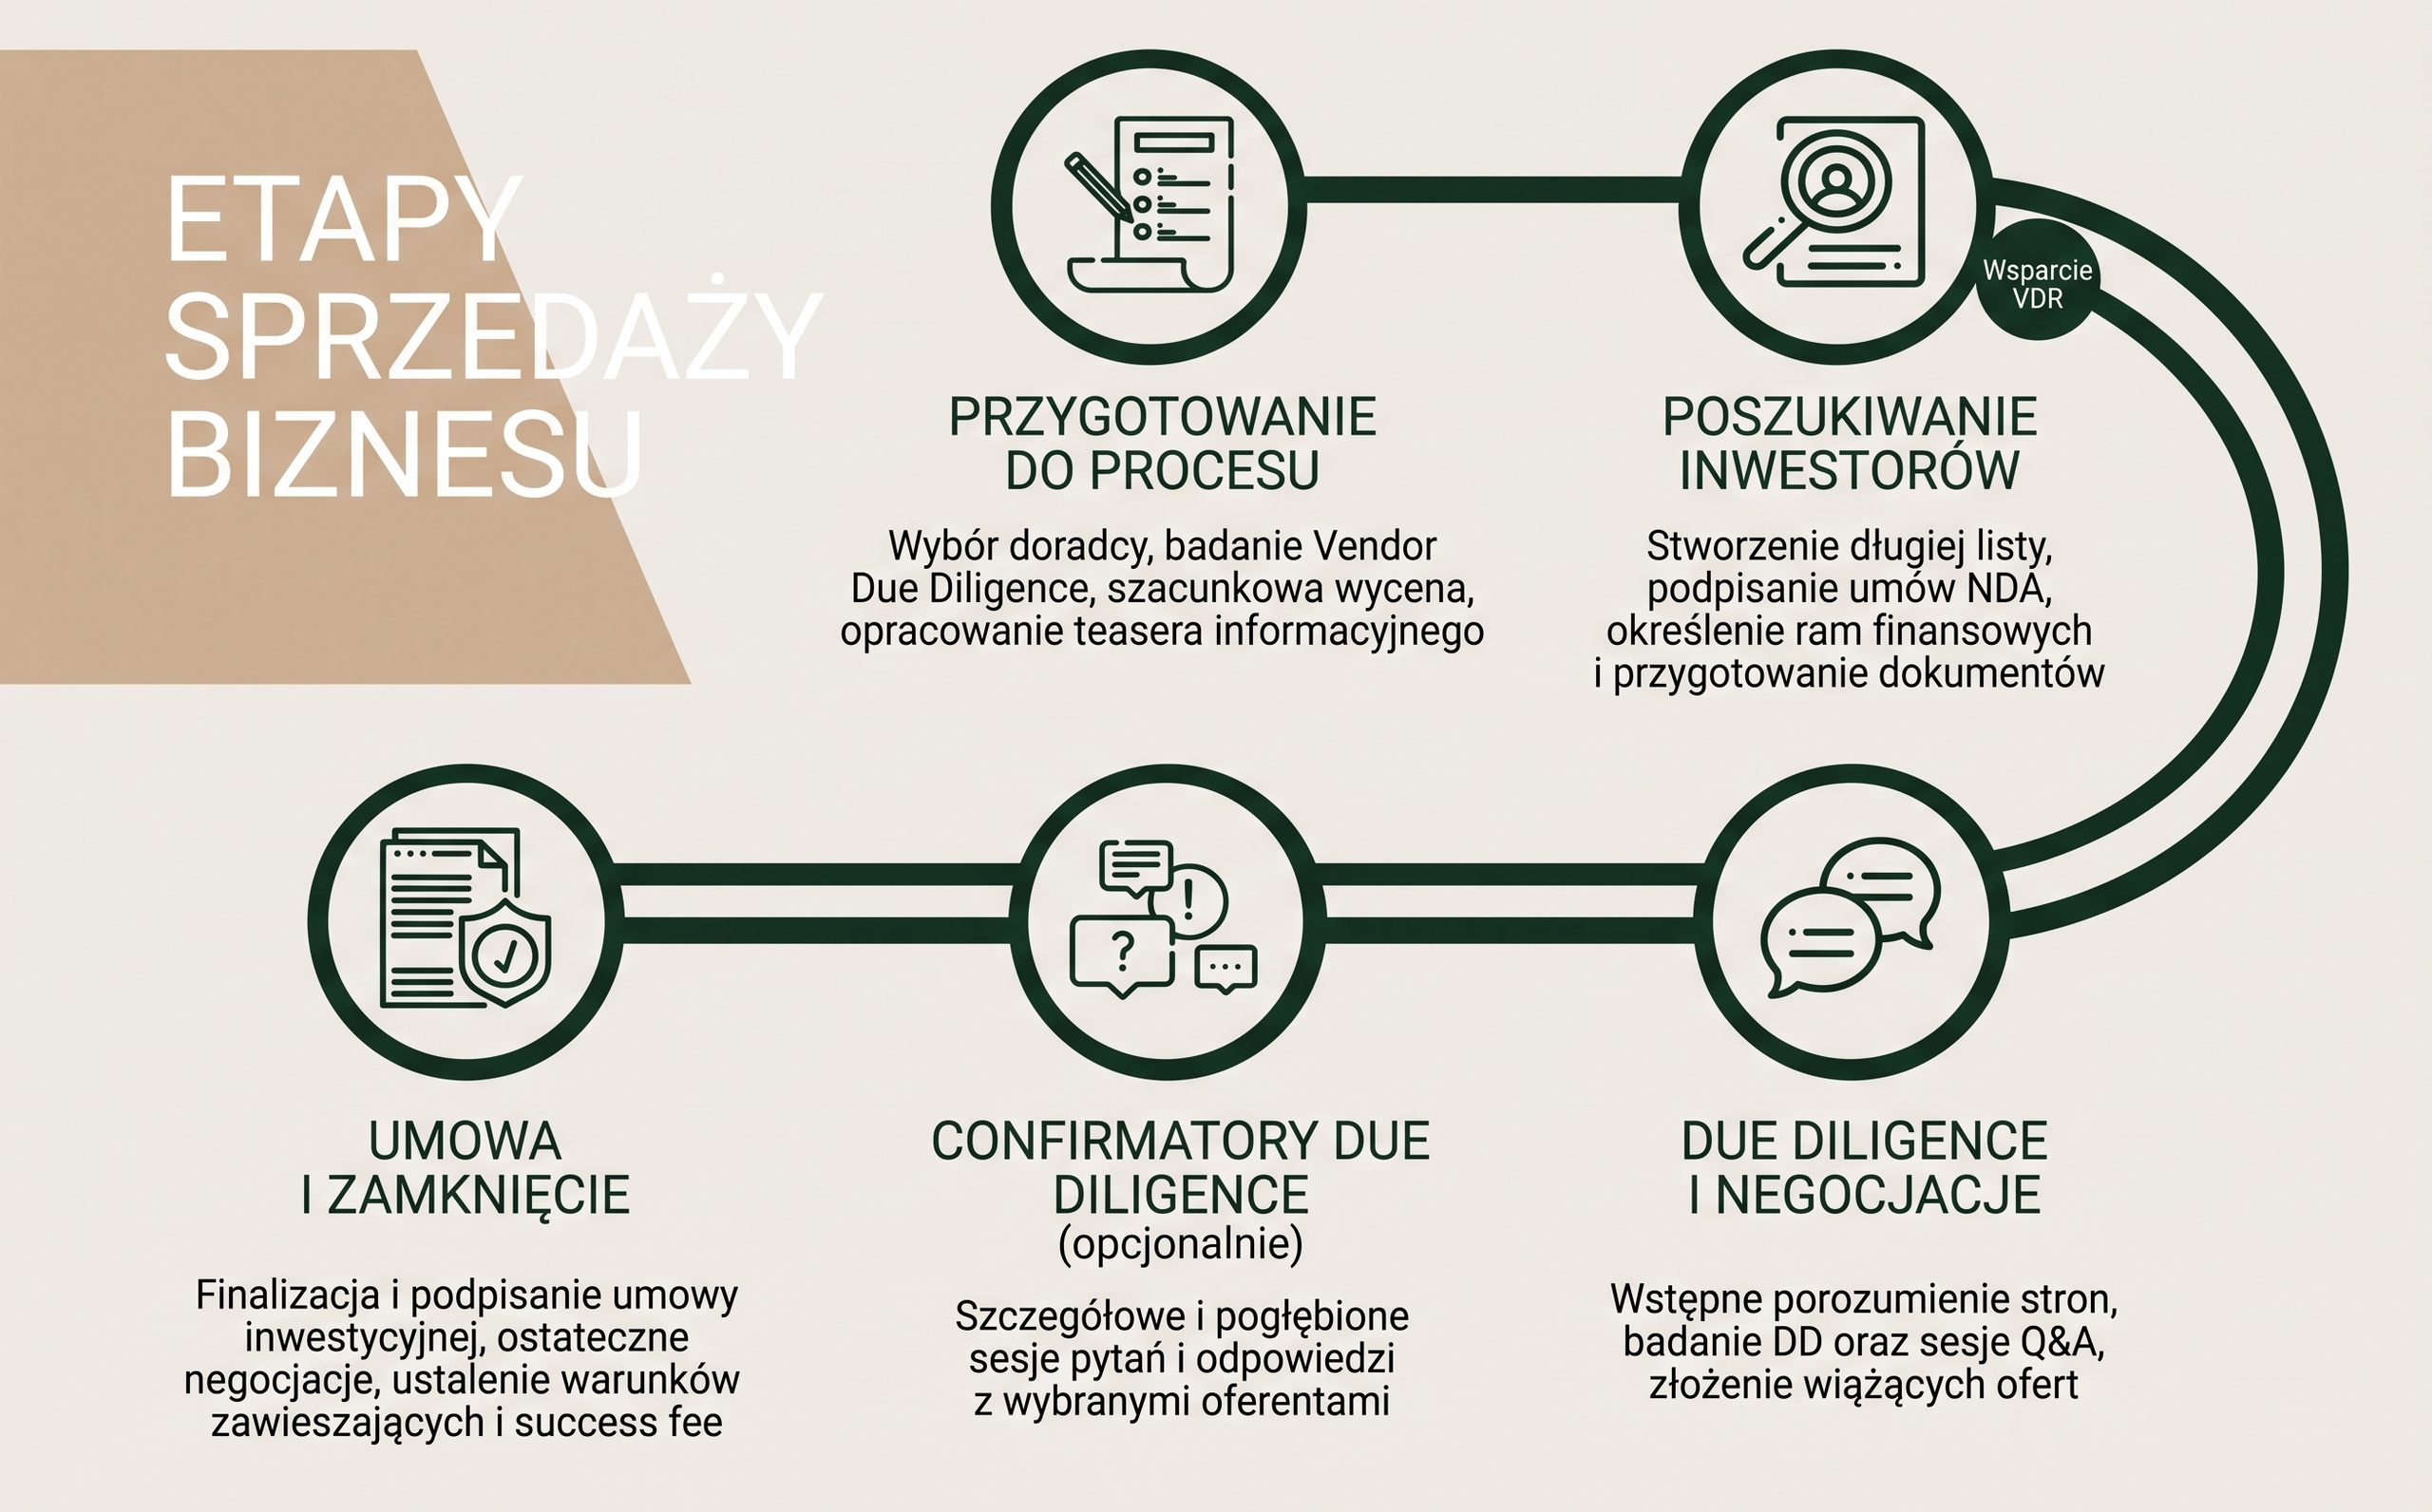
Strukturyzacja procesu to klucz do sukcesu. Poniższa matryca przedstawia 5 kluczowych filarów badania przedinwestycyjnego:
| Etap transakcji | Charakterystyka i główne zadania |
|---|---|
| 1. Określenie zakresu i celów | Sprecyzowanie obszarów krytycznych dla inwestora. Zawarcie pierwszych umów (np. listu intencyjnego). |
| 2. Gromadzenie dokumentacji (Setup) | Utworzenie bezpiecznego repozytorium cyfrowego (Virtual Data Room) i wgranie akt spółki. |
| 3. Dogłębna analiza i raportowanie | Właściwe badanie finansów, umów i technologii przez dedykowane zespoły doradców zewnętrznych. |
| 4. Wycena ryzyk i negocjacje | Wykorzystanie wniosków (i odkrytych „czerwonych flag”) do ustalenia ostatecznej ceny oraz zapisów gwarancyjnych. |
| 5. Zamknięcie transakcji (Closing) | Podpisanie ostatecznej umowy sprzedaży oraz wdrożenie planu integracji łączących się firm. |
Kto w praktyce przeprowadza takie badanie?
Proces wymaga interdyscyplinarnego zespołu. Angażowani są specjaliści wewnętrzni (działy prawne, finansowe) oraz niezależni eksperci zewnętrzni: doradcy finansowi i transakcyjni, adwokaci i radcowie prawni, biegli rewizorzy, doradcy podatkowi oraz analitycy IT.
Ile trwa proces Due Diligence?
W zależności od skali przedsiębiorstwa, poziomu skomplikowania jego struktury oraz gotowości zarządu do udostępniania danych, całkowity czas analizy waha się od 1-2 tygodni (w przypadku prostych spółek) do nawet kilku miesięcy (przy dużych, międzynarodowych grupach kapitałowych).
Checklista Due Diligence: Jakie dokumenty należy przygotować do VDR?
Przedstawienie pełnej dokumentacji zwalnia sprzedającego z późniejszej odpowiedzialności za wady jawne przedmiotu transakcji (o ile kupujący sam błędnie zinterpretował dane). Co dokładnie powinno znaleźć się w Virtual Data Room?
1. Dokumentacja finansowo-księgowa
- Sprawozdania finansowe, bilanse oraz rachunki zysków i strat za ubiegłe okresy.
- Zestawienia historycznych przepływów pieniężnych (cash flow).
- Szczegółowa ewidencja przychodów, kosztów, aktywów, długów i zobowiązań.
- Bieżące prognozy finansowe i modele wyceny.
2. Akty prawne i korporacyjne
- Umowa spółki, akty założycielskie oraz aktualne odpisy z rejestrów (KRS).
- Akty własności majątku (nieruchomości, ruchomości).
- Kluczowe umowy handlowe, kontrakty z klientami, dostawcami i instytucjami finansowymi.
- Kompletna dokumentacja spraw pracowniczych (umowy, regulaminy).
- Informacje o toczących się, zakończonych i potencjalnych procesach sądowych.
3. Kwestie podatkowe
- Historyczne deklaracje podatkowe (np. CIT, VAT, PIT).
- Dokumentacja z kontroli skarbowych wraz z decyzjami organów podatkowych.
- Uzasadnienia poprawności rozliczeń i ulg podatkowych.
4. Technologia, IT i Własność Intelektualna (IP)
- Rejestry patentów, znaków towarowych i posiadanych praw autorskich.
- Wykaz licencji oprogramowania, do którego spółka posiada prawa (w tym kody źródłowe).
- Opis infrastruktury IT, polityki backupu oraz audyty cyberbezpieczeństwa.
5. Operacje i Compliance (Zgodność)
- Wdrożone polityki zgodności (compliance policies) oraz procedury antymobbingowe/antykorupcyjne.
- Zaświadczenia i raporty potwierdzające spełnianie norm ochrony środowiska (ESG).
Czerwone Flagi (Red Flags): Co najczęściej przerywa transakcje M&A?
Mianem „red flagów” określa się krytyczne nieprawidłowości wykryte podczas audytu, które bezpośrednio zagrażają opłacalności fuzji. To ich zignorowanie odpowiada za to, że 62% fuzji staje się porażką. Do najpoważniejszych zagrożeń należą:
- W finansach: Ukryte zobowiązania, nieujawnione zadłużenie pozabilansowe, rażące rozbieżności między deklarowanym zyskiem a rzeczywistym cash flow.
- W prawie i podatkach: Nierozstrzygnięte spory sądowe o wysokiej wartości przedmiotu sporu, brak czystych tytułów własności do kluczowego majątku (np. nieruchomości), historyczne zaległości skarbowe.
- W technologii: Brak praw autorskich do flagowego kodu źródłowego (twórca nie przeniósł praw na spółkę), przestarzała infrastruktura, groźne podatności systemów na ataki hakerskie.
- W compliance: Niejasna historia klientów i dostawców (próby oszustwa, brak zgodności z regulacjami) zidentyfikowana podczas procesów KYC.
Wykrycie czerwonej flagi skutkuje zazwyczaj drastycznym obniżeniem wyceny firmy, wprowadzeniem surowych klauzul gwarancyjnych do umowy (R&W) lub całkowitym zerwaniem rozmów przez inwestora.
Błędy w transakcjach: Dlaczego inwestorzy tracą pieniądze?
Audyt to skomplikowany proces. Jakie są główne przyczyny niepowodzeń inwestorów?
- Powierzchowność badania: Rezygnacja z dogłębnej analizy ekspertów zewnętrznych na rzecz „szybkiego przejrzenia papierów”, co prowadzi do przeoczenia ukrytych długów.
- Błędy interpretacyjne: Inwestor otrzymuje pełen komplet dokumentów, ale wyciąga z nich niewłaściwe, zbyt optymistyczne wnioski biznesowe.
- Opieranie się na domysłach: Podejmowanie decyzji o wielomilionowej wartości w oparciu o ustne deklaracje, a nie udokumentowane twarde dane.
- Brak weryfikacji otoczenia: Zbadanie samej spółki, przy jednoczesnym zignorowaniu reputacji jej kluczowych partnerów handlowych (brak Third-party Due Diligence).
Z kolei po stronie sprzedających, najczęstszym grzechem jest blokowanie i utrudnianie dostępu do wrażliwej dokumentacji zewnętrznym ekspertom inwestora, co natychmiastowo podważa zaufanie stron.
Vendor Due Diligence (VDD): Dlaczego sprzedający powinien zbadać się sam?
Czy audyt zawsze zamawia kupujący? Nie. Świadomi przedsiębiorcy coraz częściej korzystają z Vendor Due Diligence – audytu inicjowanego przez samego właściciela firmy, zanim ta trafi na rynek.
Jakie są kluczowe korzyści z VDD dla sprzedającego?
- Wczesna detekcja ryzyk: Pozwala wykryć i wyeliminować usterki w księgach czy umowach, zanim zauważy je inwestor.
- Ochrona wyceny: Mocny, obiektywny raport audytorów zapobiega sytuacjom, w których kupujący domaga się nagłej obniżki ceny z powodu rzekomo ukrytych problemów.
- Ogromna oszczędność czasu: Przekazanie gotowego raportu potencjalnym nabywcom drastycznie przyspiesza proces ich własnej weryfikacji.
- Pełna kontrola: Właściciel decyduje, jakie dane, komu i w jakiej formie zostaną zaprezentowane.
Rola technologii: VDR, AI i Data Analytics w nowoczesnym audycie
Czasy, gdy prawnicy spędzali tygodnie w pokojach pełnych papierowych segregatorów, odeszły w niepamięć. Nowoczesne badanie due diligence jest w pełni cyfrowe i opiera się na innowacyjnych technologiach:
- Virtual Data Room (VDR): Szyfrowane repozytoria chmurowe do gromadzenia dokumentów. VDR pozwala zarządowi sprzedawanej spółki śledzić logi aktywności – precyzyjnie kontrolować, który inwestor przeglądał dany plik umów, przez jaki czas i czy próbował go skopiować.
- Sztuczna Inteligencja (AI): Automatyzuje anonimizację (redagowanie) danych wrażliwych w plikach PDF i Word, a także błyskawicznie skanuje tysiące stron kontraktów w poszukiwaniu ryzykownych klauzul.
- Data Analytics: Zaawansowana analityka danych wyłapuje anomalie finansowe, ukryte trendy i korelacje w księgach rachunkowych, których człowiek nie zauważyłby na pierwszy rzut oka.
- Systemy BPMS i CRM: Automatyzują przepływ pracy między zespołami audytorskimi oraz wspierają ekspresową weryfikację historii relacji z klientami (KYC).