Wiele firm traktuje dotacje i ulgi podatkowe jak dwie osobne ścieżki: albo startujemy w konkursie, albo rozliczamy B+R w zeznaniu rocznym. Tymczasem to dwa instrumenty, które przy dobrym planowaniu mogą się uzupełniać. Przy złym planowaniu mogą się za to wzajemnie blokować. Różnica zaczyna się już na etapie projektu, na długo przed rozliczeniem.
W tym artykule porządkujemy, czym się różnią, co jest dziś na stole i na co uważać, jeśli chcesz skorzystać z obu.
Dwa instrumenty, dwa różne mechanizmy
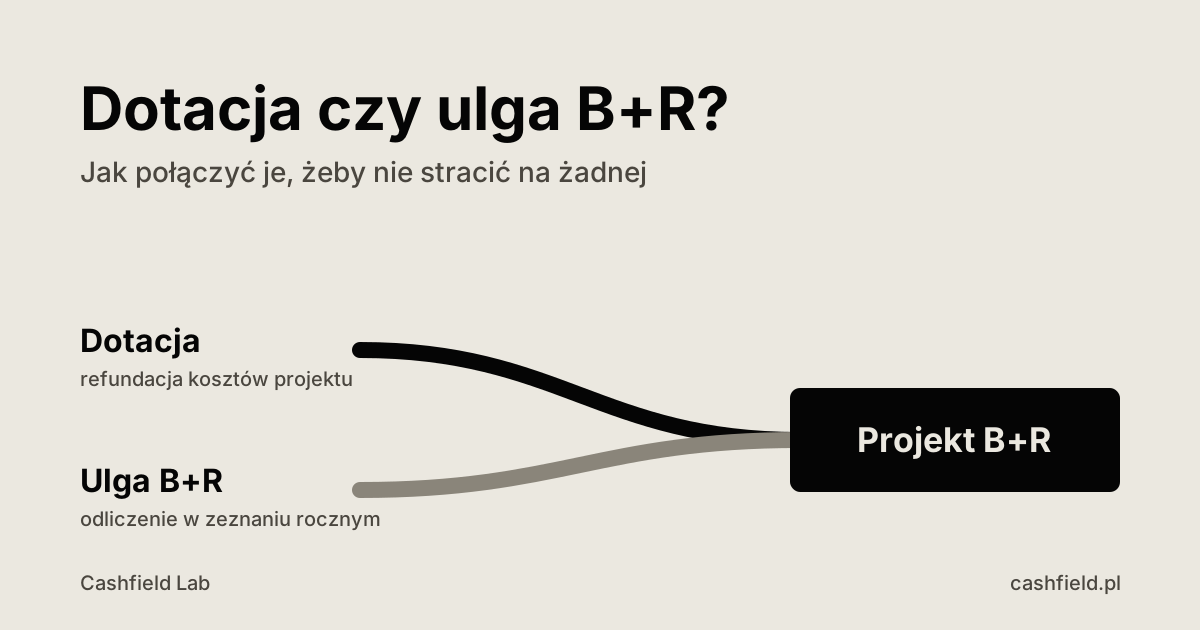
Dotacja to finansowanie lub refundacja kosztów projektu. Wymaga złożenia wniosku w konkursie, oceny merytorycznej i podpisania umowy. Budżety naborów są ograniczone, a o wsparcie walczy się z innymi firmami. Wiąże się też z obowiązkami: harmonogramem, wskaźnikami, rozliczaniem wydatków i kontrolą.
Ulga B+R to odliczenie kosztów kwalifikowanych od podstawy opodatkowania w rozliczeniu rocznym CIT lub PIT. Nie ma konkursu. Skorzysta każda firma, która prowadzi prace badawczo-rozwojowe i potrafi to udokumentować. Ulgę można też rozliczyć za lata wsteczne, w granicach terminu przedawnienia zobowiązań podatkowych.
Krótko: dotacja daje pieniądze na realizację projektu, ulga obniża podatek od projektu, który już realizujesz. Dlatego tak często się je łączy.
Co jest teraz na stole
PARP ogłosił nową edycję konkursu Ścieżka SMART z budżetem 500 mln zł na projekty B+R w ramach programu Fundusze Europejskie dla Nowoczesnej Gospodarki (FENG). Wcześniej w tym roku był też duży nabór na wdrożenia wyników prac B+R, z budżetem 700 mln zł i wsparciem sięgającym 50 mln zł na projekt.
FENG to program z perspektywy finansowej 2021-2027, więc to jedne z ostatnich okazji, by sięgnąć po te środki. Kto planuje projekt B+R, powinien podejmować decyzje teraz, a nie w przyszłym roku.
Czy można mieć jedno i drugie?
Co do zasady tak, ale obowiązuje jedna reguła: tych samych kosztów nie rozliczysz dwa razy. Koszty, które zostały Ci zwrócone w ramach dotacji, nie mogą być jednocześnie odliczone w uldze B+R. Wkład własny, czyli część projektu sfinansowana z Twoich środków, może już kwalifikować się do ulgi.
Przykład poglądowy: projekt B+R kosztuje milion złotych, a dotacja pokrywa połowę kosztów. Pół miliona zwróconego przez dotację nie trafi do ulgi. Drugie pół miliona, które sfinansowała firma, nadal może zostać uwzględnione, o ile spełnia warunki kosztów kwalifikowanych.
Dokładny kształt rozliczenia zależy od rodzaju kosztów, programu i konstrukcji umowy o dofinansowanie. Dlatego plan łączenia instrumentów warto zrobić przed złożeniem wniosku, a nie po podpisaniu umowy.
Trzy pułapki
1. Podwójne rozliczenie tych samych kosztów. To najczęstszy błąd i pierwszy, który widzi kontrola. Wystarczy, że dział księgowości nie wie, które wydatki sfinansowała dotacja.
2. Brak wyodrębnienia kosztów. Zarówno ulga, jak i dotacja wymagają dobrej ewidencji. Koszty B+R powinny być wyodrębnione w księgach, a czas pracy zespołu udokumentowany. Jeśli zaczniesz porządkować to po zakończeniu roku, odtworzenie danych bywa żmudne, a czasem niemożliwe.
3. Pominięcie skutków podatkowych dotacji. Otrzymane środki mogą mieć znaczenie dla rozliczenia podatkowego, a zasady zależą od programu i charakteru wsparcia. Sprawdź to przed podpisaniem umowy, a nie przy zamknięciu roku.
Cztery pytania, które warto sobie zadać
- Czy projekt ma charakter B+R? Obie ścieżki wymagają wykazania, że prace są twórcze i nowatorskie. To samo opracowanie dokumentacji służy później i dotacji, i uldze.
- Czy poniosłeś już koszty? W wielu konkursach wydatki poniesione przed złożeniem wniosku nie są kwalifikowalne. Ulga takiego ograniczenia nie ma, więc wcześniejsze koszty mogą trafić do niej.
- Ile czasu możesz czekać? Konkurs to miesiące od wniosku do decyzji. Ulgę rozliczysz w najbliższym zeznaniu rocznym.
- Jaki udział kosztów pokryje dotacja? Od tego zależy, ile zostanie do rozliczenia w uldze.
Podsumowanie
Dotacja i ulga B+R nie muszą się wykluczać. Najlepiej działają wtedy, gdy zaplanujesz je razem: od dokumentacji, przez ewidencję kosztów, po rozliczenie. Jeśli prowadzisz prace B+R lub planujesz projekt, nasz zespół oceni potencjał ulgi w ramach bezpłatnej wstępnej analizy i podpowie, jak uporządkować dokumentację, zanim ruszysz z wnioskiem.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. Konkretne decyzje warto skonsultować z doradcą.